JobsAudit logement agréé partout en Wallonie · Agréments PAE2-P2-00683 · PAE2-P3-00812Partenaire
Financer vos travaux · Copropriété

Rénoprêt copropriété : le prêt à 0 % des parties communes

Toiture, façades, chaufferie : pour les parties communes, c'est l'association des copropriétaires (ACP) qui emprunte, au Fonds du Logement de Wallonie, à un taux débiteur de 0 %. Voici ce que ce prêt finance, combien l'ACP peut emprunter, ce que l'assemblée doit voter et pourquoi tout commence par l'audit de l'immeuble.

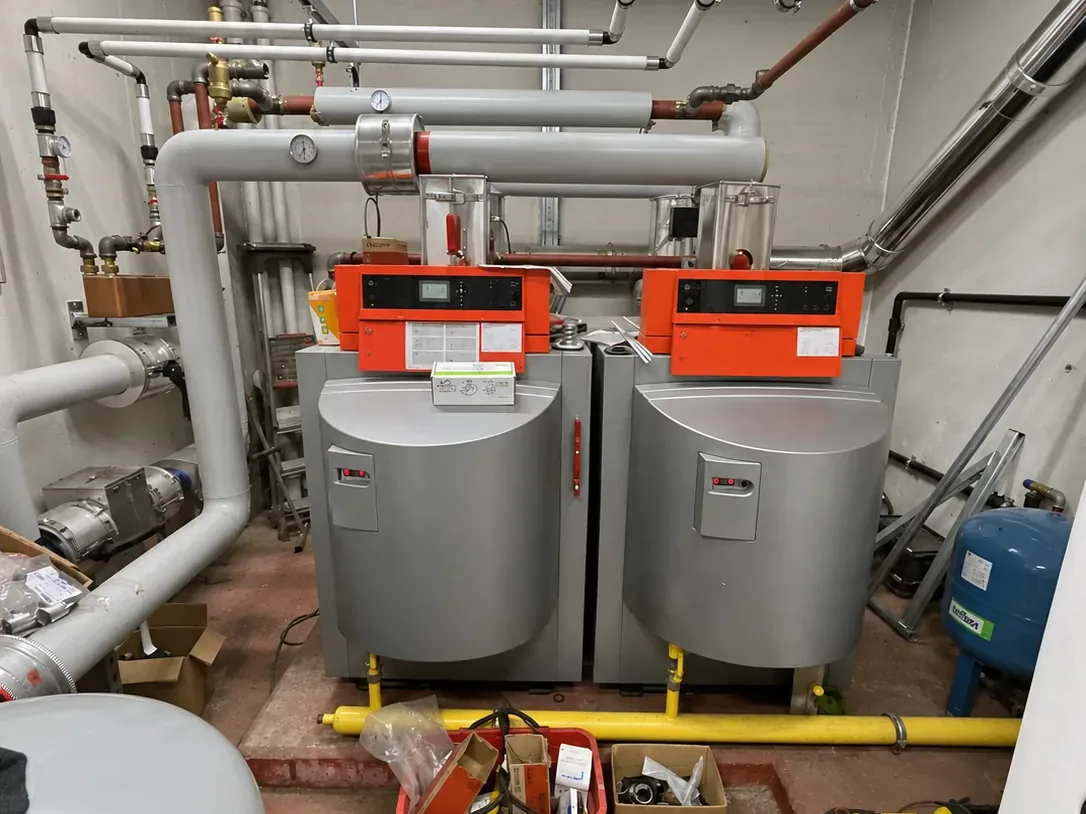
Photo illustrative retouchée : la chaufferie collective d'un immeuble, avec deux chaudières au sol et leurs conduites isolées.
Auditeurs agréés par la RégionPrix fixé avec vous par téléphoneAnnulation sans frais jusqu’à 3 jours ouvrables avant la visite

Préparons votre audit

Le bon audit, au prix affiché.

Qui emprunte, et pour quels travaux ?

Dans un immeuble divisé en lots, les parties communes appartiennent à tous les copropriétaires, mais c'est l'association des copropriétaires qui les gère. C'est donc elle qui signe le prêt, et non chaque propriétaire. Le Fonds du Logement de Wallonie (FLW) accorde ce Rénoprêt aux ACP à un taux débiteur de 0 %, pour un bâtiment situé en Wallonie.

Le prêt vise les travaux que l'ACP décide pour l'immeuble : la toiture, l'isolation des façades, la chaufferie collective, la cage d'escalier, la mise en conformité des communs. Il a été repris dans le nouveau régime wallon entré en vigueur le 1er octobre 2026, qui a remplacé les primes Habitation par des prêts.

Il ne finance pas le contenu des appartements. Chaque propriétaire garde son propre droit à un prêt pour ses parties privatives : nous y revenons plus bas.

Ce que le Rénoprêt de l'ACP peut financer
Scène illustrative : une installation de chauffage avec ses tuyaux de distribution et ses vases d’expansion.
Le chauffage et l’eau chaude collectifs font partie des installations finançables.

Le Fonds du Logement publie une liste de travaux finançables. Nous l'avons regroupée en quatre familles. Les travaux doivent être confiés à un entrepreneur inscrit à la Banque-Carrefour des Entreprises.

FamilleTravaux cités par le Fonds du Logement
EnveloppeToiture, isolation, menuiseries extérieures et vitrages, travaux contre l'humidité
Installations collectivesEfficacité du chauffage et de l'eau chaude collectifs, ventilation, énergies renouvelables (solaire thermique, photovoltaïque, cogénération, éolienne)
Sécurité et salubritéÉlectricité et gaz, stabilité et éléments structurels, mérule, désamiantage, garde-corps, protection incendie, ascenseurs, adaptation au handicap
ÉtudesAudit énergétique ; architecte, responsable PEB, ingénieur en stabilité ou en techniques spéciales, coordinateur sécurité-santé, s'ils sont liés aux travaux

La Région ajoute une règle : les travaux doivent s'appuyer sur un audit propre aux immeubles à appartements et suivre ses recommandations. Un poste de la liste n'est donc financé que s'il découle du projet décrit par l'audit. Pour organiser ces travaux dans le bon ordre, voyez la rénovation des parties communes.

Liste du Fonds du Logement, consultée le 19 novembre 2026.

Combien une copropriété peut-elle emprunter ?

Le montant se calcule par logement, puis il est plafonné pour tout l'immeuble. Le Fonds du Logement annonce jusqu'à 60 000 € par unité de logement, dans la limite de 600 000 € pour une copropriété de moins de 20 lots et de 750 000 € à partir de 20 lots. Trois exemples de calcul :

ImmeubleCalculMaximum possible
8 logements, 8 lots8 × 60 000 € = 480 000 €, plafond de 600 000 €480 000 €
15 logements, 15 lots15 × 60 000 € = 900 000 €, plafond de 600 000 €600 000 €
30 logements, 30 lots30 × 60 000 € = 1 800 000 €, plafond de 750 000 €750 000 €

Ces exemples sont pédagogiques. Le maximum possible n'est pas le montant accordé : le Fonds analyse chaque dossier, et le prêt ne couvre que les travaux retenus.

Attention au seuil de 20. Le montant se compte en logements, le plafond en lots. Or un garage ou une cave peut former un lot à part dans l'acte de base. Si votre immeuble est proche de 20, demandez au Fonds comment il compte vos lots avant de bâtir le plan de financement.

Montants publiés par la Wallonie (mis à jour le 25 septembre 2026) et par le Fonds du Logement, consultés le 19 novembre 2026.

Taux, durée, frais : ce que coûte vraiment le prêt

Le Fonds du Logement affiche un taux d'intérêt débiteur de 0 %, une durée de 25 ans au plus et 500 € de frais de dossier, payés à la signature de l'offre. Le taux débiteur n'est pas le coût total du crédit : demandez le TAEG et le coût total dans l'offre.

Un autre coût peut s'ajouter. Le conseil d'administration du Fonds peut subordonner le prêt à une assurance charge d'emprunt de copropriété. Son prix n'est pas publié : il dépend de l'assureur et du dossier.

Un ordre de grandeur pour l'assemblée

Sans intérêts, la mensualité est simplement le capital divisé par le nombre de mois. Une ACP qui emprunte 300 000 € sur 25 ans, soit 300 mois, rembourse 1 000 € par mois, hors frais de dossier et assurance éventuelle. Cet exemple ne vaut pas offre : la durée réelle est fixée par le Fonds.

Les mensualités commencent dès la mise à disposition des fonds. La première est due dans les huit premiers jours du deuxième mois qui suit l'acceptation de l'offre. L'ACP les répercute ensuite dans les charges, selon la répartition prévue par vos statuts.

Les conditions pour que l'ACP y ait droit

Le Fonds du Logement publie cinq conditions d'accès. La Région y ajoute deux règles sur l'audit, communes au nouveau régime.

ConditionCe que cela veut dire pour votre immeuble
Immeuble en WallonieLa copropriété est située en Région wallonne.
Revenus des ménagesLa moitié des ménages qui composent l'ACP ont des revenus imposables inférieurs à 122 800 €. Le Fonds retient l'avant-dernière année : pour un dossier ouvert en 2026, les revenus de 2024.
Surtout des logementsLe bâtiment est composé majoritairement de logements : les commerces occupent moins de la moitié de la surface.
Âge du bâtiment15 ans au moins.
Audit préalableUn rapport d'audit logement de type 3, de type 4 ou un audit global de type 360°, obligatoire pour introduire la demande.
Travaux de l'auditLes travaux suivent les recommandations de l'audit de l'immeuble (règle de la Région).
Audit récentLe rapport est réalisé ou actualisé au plus un an avant la demande (règle générale du nouveau régime).

Le nouveau régime vise aussi les logements peu performants : label G ou F avec des travaux qui mènent au moins au label D, label E avec des travaux qui mènent au moins au label C, sauf dérogation justifiée. Les pages du Fonds consacrées aux ACP ne précisent pas comment ce critère s'applique à un immeuble entier. Faites-le confirmer par le Fonds lors de l'étude de faisabilité.

La moitié des ménages : comment se calcule la condition ?

Une condition collective. Le revenu se juge sur l’ensemble de l’association des copropriétaires (ACP), pas copropriétaire par copropriétaire. Si au moins la moitié des ménages qui composent l’ACP ont des revenus imposables inférieurs à 122 800 €, c’est toute la copropriété qui peut obtenir le prêt, et tous les copropriétaires en profitent, y compris ceux qui dépassent ce plafond. À l’inverse, si moins de la moitié des ménages remplissent la condition, l’ACP n’y a pas accès.

Un appartement détenu par une société ? Le Fonds du Logement ne précise pas comment il le compte. Une société n’a pas les « revenus imposables » d’un ménage : par prudence, comptez-la comme un lot qui ne remplit pas la condition, et faites-le confirmer par le Fonds lors de l’étude de faisabilité.

Qui accorde ce prêt ? Le Fonds du Logement de Wallonie, et lui seul : le Rénoprêt des copropriétés ne se demande pas à la SWCS. Conditions publiées par le Fonds du Logement, consultées le 19 novembre 2026.
La démarche

Comment l'ACP demande-t-elle son Rénoprêt ?

01

L'audit de l'immeuble

Un auditeur agréé réalise l'audit de type 3 ou 4 : label de départ, travaux classés par priorité. Sans lui, la demande ne peut pas être introduite.

02

L'étude de faisabilité

L'ACP présente son projet au Fonds du Logement, qui remet un avis sur ses possibilités d'intervention. La demande se fait ensuite par formulaire.

03

Le vote et les devis

L'assemblée générale vote les travaux, le prêt et le mandat. Le mandataire rassemble les devis d'entrepreneurs inscrits à la BCE.

04

L'analyse et l'offre

Dossier complet et quatre mois passés depuis l'AG : le conseil d'administration du Fonds décide, puis notifie une offre de crédit.

Ce que l'assemblée générale doit voter

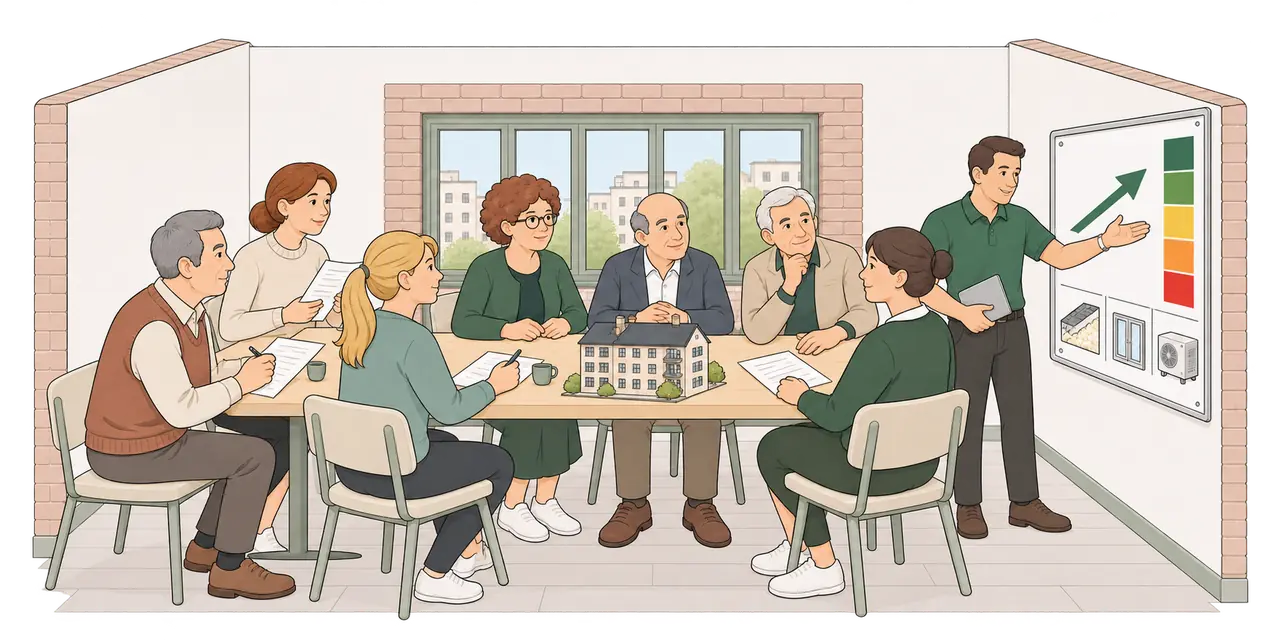
Illustration : en assemblée générale, un professionnel présente sur grand écran le projet de rénovation de l’immeuble.

Le Fonds du Logement demande que le procès-verbal de l'AG acte trois décisions : réaliser les travaux, contracter le crédit, et donner mandat à un membre ou au syndic pour mener le projet et signer le prêt. Le Fonds attend ensuite quatre mois après cette assemblée avant de soumettre la demande à son conseil d'administration. Prévoyez ce délai dans votre calendrier.

Les majorités ne sont pas publiées par le Fonds. Elles dépendent de la nature des travaux et de vos statuts. Faites-les vérifier par votre syndic ou votre conseil juridique avant la convocation, pour ne pas devoir revoter.

Ce qu'il faut joindre à la convocation

  • le rapport d'audit de l'immeuble, ou au moins sa synthèse des travaux prioritaires ;
  • les devis ou estimations des travaux soumis au vote ;
  • le plan de financement : part du fonds de réserve, appel de fonds éventuel, montant du prêt ;
  • le projet de mandat, avec le nom du mandataire.

Un syndic qui prépare ce dossier pour plusieurs immeubles trouvera l'organisation de la mission sur l'audit d'une copropriété.

Fonds de réserve, appel de fonds et prêt : bâtir le plan de financement

Le Code civil impose à l'ACP un fonds de réserve pour les dépenses non périodiques, comme le renouvellement du chauffage, d'un ascenseur ou d'une toiture. Il doit être constitué au plus tard cinq ans après la réception provisoire des parties communes. La contribution annuelle vaut au moins 5 % des charges communes ordinaires de l'exercice précédent. L'assemblée peut décider, à la majorité des quatre cinquièmes, de ne pas le constituer.

Ce fonds suffit rarement pour une rénovation lourde. Le Fonds du Logement le dit lui-même : le coût des travaux dépasse souvent les réserves des ACP. Un plan de financement combine donc souvent trois sources :

  • une partie du fonds de réserve, sans le vider, pour garder une marge face aux imprévus ;
  • un appel de fonds exceptionnel, si l'assemblée le vote ;
  • le Rénoprêt de l'ACP pour le reste, remboursé dans les charges sur 25 ans au plus.

Les conditions publiées par le Fonds n'imposent pas d'épuiser le fonds de réserve avant d'emprunter. Le partage entre ces trois sources est un choix de l'assemblée.

Après l'offre : deux ans pour faire les travaux

Une fois l'offre acceptée et les frais de dossier payés, l'ACP dispose de deux ans pour réaliser les travaux. Le Fonds peut allonger ce délai dans des circonstances exceptionnelles, avec son accord écrit et préalable.

L'argent ne passe pas par le compte de l'ACP. Le Fonds paie directement l'entrepreneur, au fil du chantier, sur des factures datées, signées et revêtues de la mention « lu et approuvé » par les mandataires de l'ACP. Prévenez vos entrepreneurs de ce circuit avant de signer leurs devis, et faites confirmer par le Fonds ce qui peut déjà être engagé avant l'offre.

Et les appartements ? Le second étage du financement

Le prêt de l'ACP ne retire rien aux propriétaires. Pour les travaux dans les parties privatives, chaque logement peut obtenir son propre financement jusqu'à 60 000 €, si les revenus du ménage demandeur ne dépassent pas 122 800 €. C'est un autre dossier, avec un autre emprunteur :

Ce dossier individuel demande l'audit de l'appartement : voyez l'audit d'un appartement.

Coordonnez les deux étages. Si l'immeuble prévoit d'isoler ses façades par l'extérieur, un propriétaire qui change ses châssis avec son propre prêt doit les placer en fonction de cette isolation future. Qui décide des châssis ? Cela dépend de votre acte de base et de votre règlement : vérifiez-le avant de répartir les travaux entre les deux prêts.

Vos questions

Vos questions sur le Rénoprêt copropriété

Une autre question ?

Appelez-nous au 078 790 082
Le Rénoprêt copropriété est-il vraiment gratuit ?

Le taux d'intérêt débiteur est de 0 %, mais le crédit n'est pas sans frais : 500 € de frais de dossier, et parfois une assurance charge d'emprunt exigée par le Fonds du Logement. Demandez le coût total et le TAEG dans l'offre.

Tous les copropriétaires doivent-ils avoir des revenus modestes ?

Non. La condition porte sur la moitié des ménages qui composent l'ACP : leurs revenus imposables doivent être inférieurs à 122 800 €. Le Fonds du Logement retient les revenus de l'avant-dernière année et peut les vérifier lui-même à l'ouverture du dossier. Si cette moitié est atteinte, tous les copropriétaires profitent du prêt, y compris ceux qui dépassent le plafond.

Un garage compte-t-il comme un lot ?

Il peut former un lot dans l'acte de base. Le Fonds calcule le montant par unité de logement mais fixe le plafond selon le nombre de lots, avec un seuil à 20. Si votre immeuble est proche de ce seuil, demandez au Fonds comment il compte vos lots.

Quelle majorité faut-il en assemblée générale ?

Le Fonds du Logement ne la publie pas. Elle dépend de la nature des travaux et de vos statuts : faites-la vérifier par votre syndic ou votre conseil juridique. Le procès-verbal doit acter les travaux, le crédit et le mandat donné pour le signer.

Faut-il vider le fonds de réserve avant d'emprunter ?

Les conditions publiées par le Fonds du Logement ne l'exigent pas. L'assemblée choisit comment répartir le financement entre fonds de réserve, appel de fonds et prêt. Garder une réserve aide à faire face aux imprévus du chantier.

Combien de temps l'ACP a-t-elle pour réaliser les travaux ?

Deux ans après l'acceptation de l'offre et le paiement des frais de dossier. Le Fonds peut prolonger ce délai dans des circonstances exceptionnelles, avec son accord écrit et préalable.

Le coût de l'audit de l'immeuble peut-il être financé ?

Oui. Le Fonds du Logement cite l'audit énergétique parmi les dépenses finançables par le Rénoprêt de l'ACP. Il doit toutefois être réalisé avant la demande, puisque le Fonds l'exige pour l'introduire.

Un appartement détenu par une société compte-t-il dans la condition des revenus ?

Le Fonds du Logement ne le précise pas. Une société n’a pas les revenus imposables d’un ménage : par prudence, comptez-la comme un lot qui ne remplit pas la condition, et faites-le confirmer par le Fonds lors de l’étude de faisabilité.

Le Rénoprêt de copropriété se demande-t-il à la SWCS ?

Non. C’est le Fonds du Logement de Wallonie qui accorde le Rénoprêt aux associations de copropriétaires. La SWCS traite les prêts des ménages pour leur propre logement.

Première étape

Commencez par l'audit de votre immeuble

Le Fonds du Logement exige un audit de type 3, de type 4 ou 360° avant toute demande de Rénoprêt de l'ACP. Indiquez l'adresse, le nombre de lots et le type de chauffage : nous établissons un devis écrit pour votre copropriété. Ce n'est pas une demande de prêt.

Réserver mon audit
Pour aller plus loin

À lire aussi