Logement avec cabinet, bureau ou commerce : la partie professionnelle est-elle dans l’audit ?
Vous recevez des patients au rez de votre maison, vous avez un atelier, ou un commerce sous votre appartement ? La procédure d'audit logement répond avec deux règles : un seuil de 50 % de logement, puis le lien physique entre les deux parties.
Rédigé par l’équipe RénoPrime, bureau d’études agréé (PAE2-P2-00683) · mis à jour le 19 novembre 2026
Les deux règles en bref
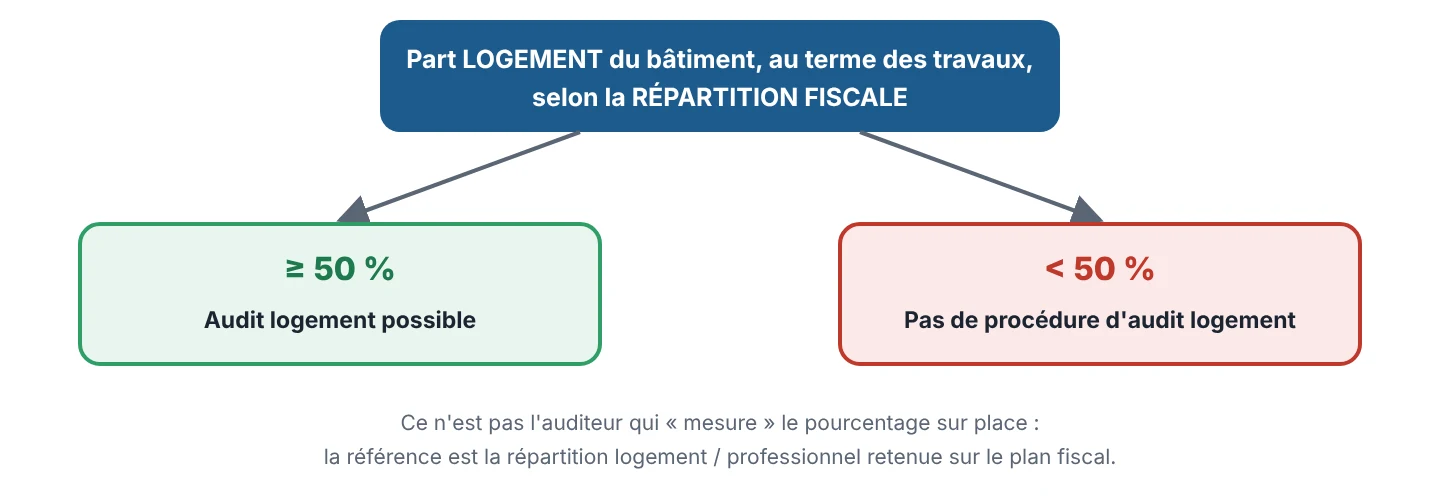
Le seuil. La partie du bâtiment réservée au logement, au terme des travaux, doit représenter au moins 50 % selon la répartition fiscale. En dessous, la procédure d'audit logement ne s'applique pas.
Le périmètre. Si le logement et la partie professionnelle sont physiquement indépendants, l'audit se limite au logement. S'il existe un lien direct entre les deux, par exemple un accès intérieur, l'audit porte sur tout le bâtiment, partie professionnelle comprise.
Ces deux règles viennent de la formation officielle des auditeurs logement (SPW, version 2.0, août 2023, chapitre « Champ d'application de l'audit »).
Règle 1 : au moins 50 % de logement, selon la répartition fiscale
En cas de partie commerce ou services, la part du bâtiment réservée au logement au terme des travaux s'apprécie « selon la répartition fiscale » :
50 % de logement ou plus : la procédure d'audit logement s'applique ;
moins de 50 % : elle ne s'applique pas.
L'auditeur ne mesure donc pas ce pourcentage sur place. La référence est la répartition entre logement et activité retenue sur le plan fiscal.
Le seuil des 50 %
Le seuil des 50 % : une condition d'accès à la procédure d'audit logement.Lire le schéma en texte
Part logement du bâtiment, au terme des travaux, selon la répartition fiscale. 50 % ou plus : audit logement possible. Moins de 50 % : pas de procédure d'audit logement.
Ce n'est pas l'auditeur qui mesure le pourcentage sur place : la référence est la répartition logement / professionnel retenue sur le plan fiscal.
« Répartition fiscale » : qu’est-ce que cela veut dire ?
Le critère n'est pas une mesure de surface au mètre près. C'est la part du bâtiment affectée à l'activité telle qu'elle est reconnue fiscalement : typiquement, la quote-part de l'immeuble dont vous déduisez les frais à titre professionnel, ou la ventilation retenue pour le bien (pour un bien loué, un bail qui distingue loyer privé et loyer professionnel).
Cette répartition suit souvent l'usage réel des surfaces, mais pas toujours : un indépendant qui déduit 30 % des frais de sa maison n'utilise pas forcément 30 % de la surface pour son activité. C'est le chiffre retenu fiscalement qui compte pour le seuil.
Avant de réserver, vérifiez avec votre comptable la quote-part professionnelle retenue et signalez-la à l'auditeur. En situation limite, faites confirmer l'interprétation par l'administration régionale.
Le seuil des 50 % ne se formule pas pareil partout
Plusieurs dispositifs wallons utilisent un seuil proche, mais pas avec la même référence. Ne les confondez pas.
Dispositif
Comment le critère est formulé
Source
Procédure d'audit logement
Partie réservée au logement au terme des travaux : au moins 50 % selon la répartition fiscale.
Formation « Auditeur Logement », SPW, v2.0, août 2023
Certification PEB
La règle est différente : un certificat peut viser l'unité résidentielle seule.
Même source (mise en garde explicite)
Crédits SWCS
Le logement ne peut être utilisé à des fins professionnelles pour plus de 50 % de sa superficie, sauf autorisation.
Règlement général des crédits SWCS, art. 3, § 2
Réduction d'impôt fédérale pour isolation du toit
Pas de réduction si le bâtiment perd son caractère d'habitation à cause de l'activité, ou si la dépense est reprise en frais professionnels.
SPF Finances
Un même bâtiment peut donc être apprécié différemment selon le dispositif. Pour le financement de vos travaux, l'organisme prêteur vérifie ses propres conditions : voyez le Rénopack, prêt à taux zéro et le Rénoprêt.
Règle 2 : quelle partie du bâtiment est auditée ?
Logement et commerce dans le même bâtiment : le lien physique fixe le périmètre. Évocation dessinée à Marche-en-Famenne, pas un lieu précis.
Une fois le seuil respecté, l'auditeur fixe le périmètre selon le lien physique entre le logement et la partie professionnelle.
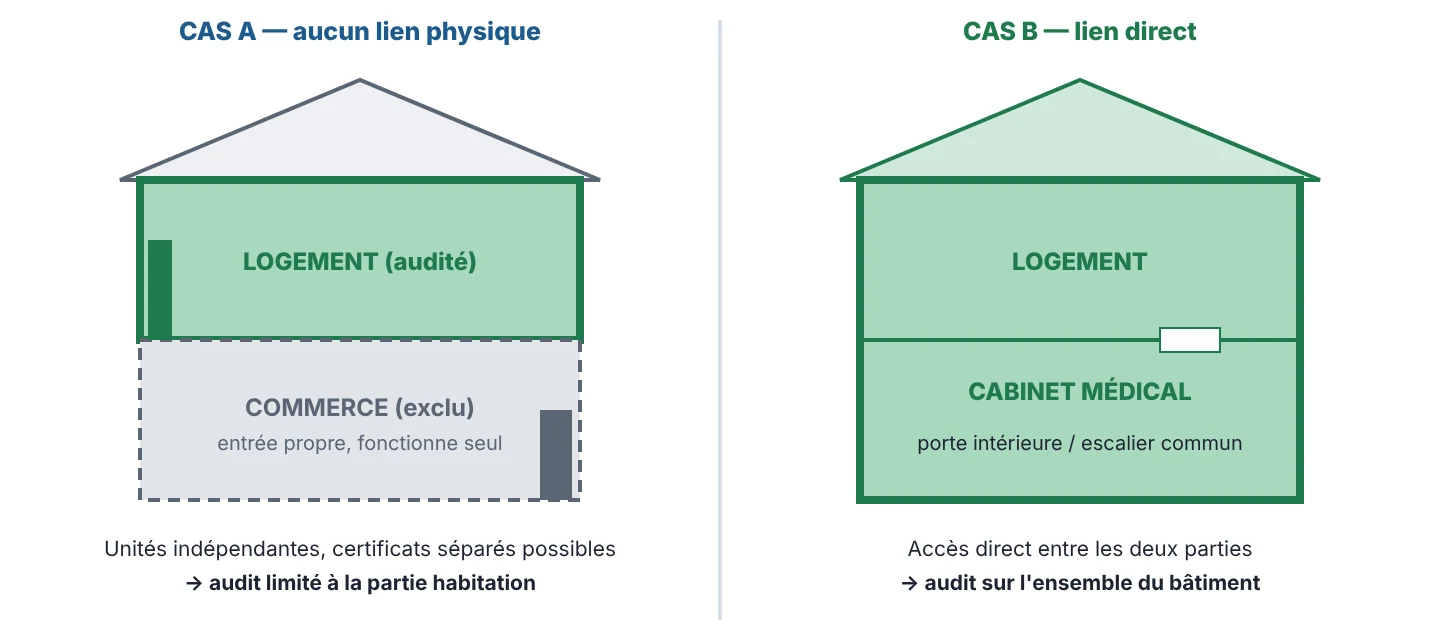
Cas A : des unités indépendantes
Aucun lien physique, et les deux unités peuvent fonctionner séparément (et donc avoir des certificats PEB distincts) : l'audit se limite à la partie habitation. Exemple : un magasin au rez avec vitrine et entrée propre, un appartement à l'étage avec une entrée séparée.
Cas B : un lien direct
Un accès direct relie les deux parties, comme un cabinet médical ouvert sur le hall de la maison : l'audit porte sur tout le bâtiment, partie professionnelle comprise. Exemples : un bureau de profession libérale accessible depuis le hall, un salon de coiffure qui communique avec la cuisine.
Le lien physique fixe le périmètre
Le lien physique entre logement et partie professionnelle détermine le périmètre de l'audit.Lire le schéma en texte
Cas A, aucun lien physique : logement audité, commerce exclu, entrée propre ; unités indépendantes, certificats séparés possibles ; audit limité à la partie habitation.
Cas B, lien direct : logement et cabinet médical reliés par une porte intérieure ou un escalier commun ; audit sur l'ensemble du bâtiment.
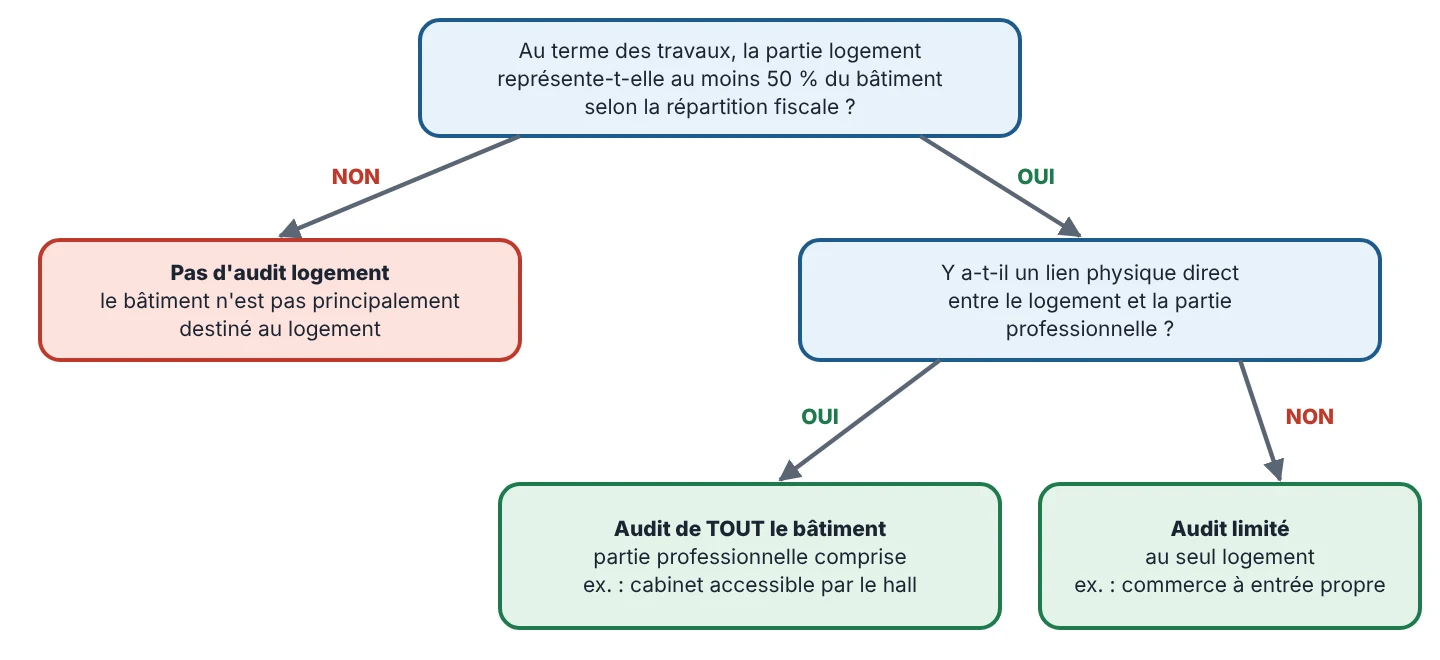
L’arbre de décision d’un bâtiment mixte
Arbre de décision pour un bâtiment mixte logement / activité professionnelle : seuil de 50 % selon la répartition fiscale, puis lien physique entre les deux parties.Lire le schéma en texte
Question 1 : au terme des travaux, la partie logement représente-t-elle au moins 50 % du bâtiment selon la répartition fiscale ? Non : pas d'audit logement. Oui : question 2.
Question 2 : y a-t-il un lien physique direct entre le logement et la partie professionnelle ? Oui : audit de tout le bâtiment, partie professionnelle comprise (ex. cabinet accessible par le hall). Non : audit limité au seul logement (ex. commerce à entrée propre).
Six situations, six réponses
Situation
Seuil (fiscal)
Lien physique
Résultat
Maison avec cabinet de kiné au rez, accès par le hall ; 25 % déclarés à titre professionnel
75 % de logement : atteint
Oui
Audit de tout le bâtiment, cabinet compris
Commerce au rez avec entrée propre, appartement à l'étage avec entrée séparée ; commerce à 40 %
60 % de logement : atteint
Non
Audit limité à l'appartement
Atelier d'artisan et petit logement de fonction ; activité à 65 %
35 % de logement : non atteint
—
Pas de procédure d'audit logement
Ancien commerce transformé entièrement en logement
100 % au terme des travaux
—
Audit d'un logement en devenir
Bureau à domicile dans une chambre, sans aménagement particulier
Selon la quote-part déclarée
Oui (intégré)
Audit de la maison entière
Immeuble à appartements avec rez commercial
Selon la répartition fiscale
Généralement non
Volume audité limité aux logements et aux circulations qui leur sont réservées
Pourcentages fictifs, donnés pour illustrer. C'est la répartition fiscale réelle de votre bien qui compte.
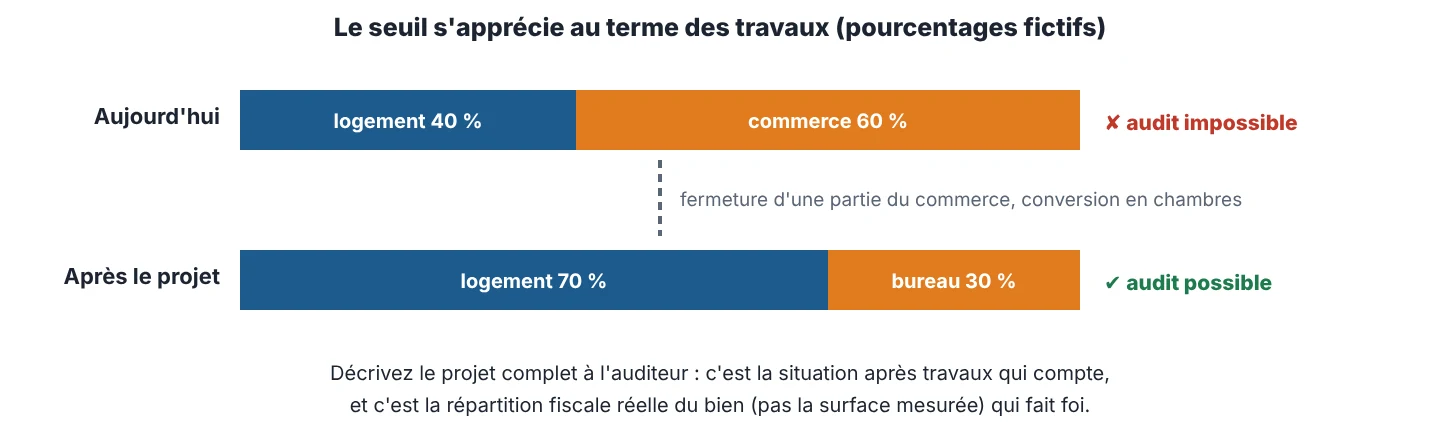
Le seuil se juge après les travaux
Un projet qui réduit la partie professionnelle (fermeture d'une partie du commerce, bureau converti en chambres) peut rendre l'audit possible. À l'inverse, un projet qui l'agrandit peut le rendre impossible. Décrivez votre projet complet dès la réservation.
Exemple fictif : un commerce réduit
Exemple fictif : un projet qui réduit la partie commerciale peut rendre un bâtiment mixte éligible à l'audit logement, le seuil de 50 % étant apprécié au terme des travaux.Lire le schéma en texte
Aujourd'hui : logement 40 %, commerce 60 %, audit impossible. Après le projet (fermeture d'une partie du commerce, conversion en chambres) : logement 70 %, bureau 30 %, audit possible. Pourcentages fictifs.
Ce que cela change dans l’audit, et ce qu’il faut préparer
Cas A : seul le volume du logement est encodé. Les parois qui séparent le logement du commerce sont des parois vers un espace voisin. Cas B : le volume protégé englobe la partie professionnelle ; ses parois, ses menuiseries, son chauffage et sa ventilation entrent dans l'analyse et dans le scénario de travaux. Dans les deux cas, le volet salubrité et sécurité (électricité, gaz, humidité, stabilité) suit le même périmètre.
Une partie professionnelle qui accueille du public peut avoir ses propres exigences (sécurité incendie, accessibilité), hors du champ de l'audit logement. L'audit peut alors recommander un architecte ou un expert.
À préparer
la quote-part professionnelle retenue fiscalement, demandée à votre comptable ;
des plans qui montrent les accès entre le logement et la partie professionnelle ;
le bail éventuel, s'il distingue partie privée et partie professionnelle ;
votre projet : la répartition change-t-elle après les travaux ?
Peut-on faire un audit logement dans une maison avec un cabinet médical ?
Oui, si la partie logement représente au moins 50 % du bâtiment selon la répartition fiscale, au terme des travaux. Si le cabinet communique directement avec l'habitation, l'audit porte sur tout le bâtiment, cabinet compris.
Le seuil de 50 % se calcule-t-il en surface ?
Pas pour l'audit logement : la formation des auditeurs précise qu'il s'apprécie selon la répartition fiscale. D'autres dispositifs, comme les crédits SWCS, raisonnent en superficie.
J'ai un commerce au rez et j'habite à l'étage : mon commerce sera-t-il audité ?
Sans lien physique et si les deux parties fonctionnent séparément, l'audit se limite à l'habitation. S'il existe un accès direct entre elles, il porte sur tout le bâtiment.
Le seuil s’apprécie-t-il avant ou après les travaux ?
Au terme des travaux. Un projet qui transforme une partie professionnelle en logement peut donc rendre l'audit possible.
La règle est-elle la même pour le certificat PEB ?
Non. La formation précise que la règle en certification PEB est différente : un certificat peut porter sur une unité résidentielle distincte d'une partie non résidentielle. Voyez audit logement ou certificat PEB.
Bâtiment mixte : vérifions d’abord le périmètre
Indiquez à la réservation votre quote-part professionnelle et les accès entre les deux parties : l'auditeur confirme le périmètre avant sa visite.